iDeCoの運用状況
私は個人型のiDeCoを2016年あたりから実施しています。一時他の金融商品に資金を入れた方が効率的ではと考え、拠出を止めていた時期がありますが現在は再開し、月に23,000円分の積立を実施しています。
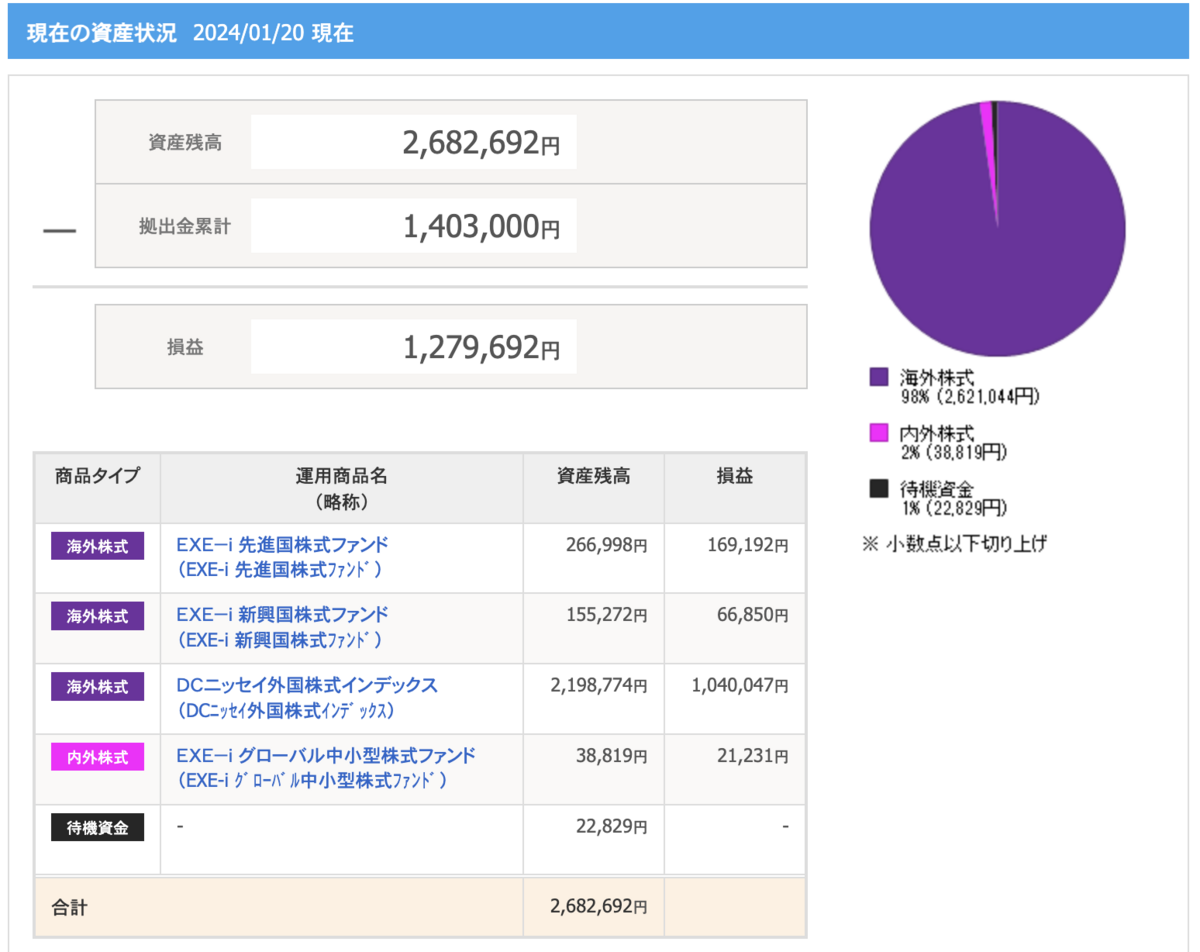
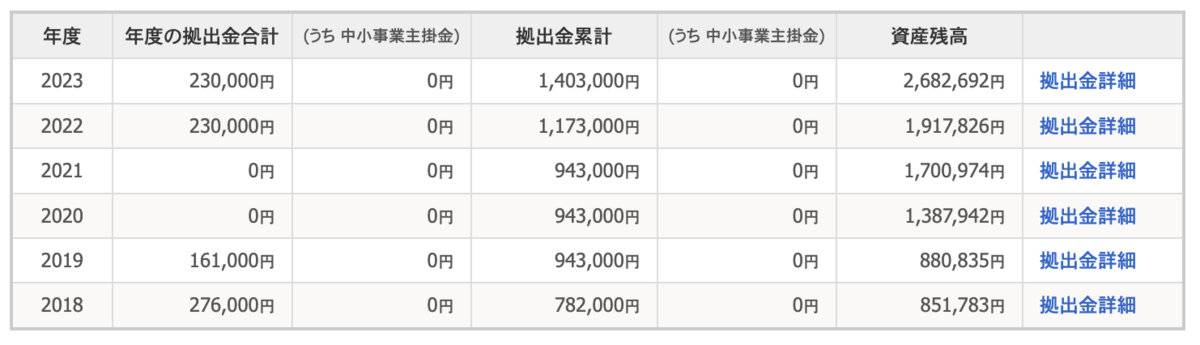
現在約90%ほどの含み益になっています。約2年半の間拠出を止めていましたが、正直継続しておけばよかった、、。拠出を止めている間も資産が勝手に増えていることがわかります。税制についていろいろ賛否両論はありますが、貨幣の現在価値の観点からiDeCoを利用することにより今節税を行うことで手元資金を増やすことはかなり効果があることだと考えています。この制度は60歳まで運用資金を受け取ることができないため強制的に長期投資を行うこととなります。仮に現在の資産残高より私が受け取れる25年後まで運用を続け、年平均5%、新規拠出なし、経費無視の場合、複利運用で以下のようになります。
| 1年目 | 2862692 | 105% | ¥3,005,827 |
| 2年目 | 3005826.6 | 105% | ¥3,156,118 |
| 3年目 | 3156117.93 | 105% | ¥3,313,924 |
| 4年目 | 3313923.83 | 105% | ¥3,479,620 |
| 5年目 | 3479620.02 | 105% | ¥3,653,601 |
| 6年目 | 3653601.02 | 105% | ¥3,836,281 |
| 7年目 | 3836281.07 | 105% | ¥4,028,095 |
| 8年目 | 4028095.12 | 105% | ¥4,229,500 |
| 9年目 | 4229499.88 | 105% | ¥4,440,975 |
| 10年目 | 4440974.87 | 105% | ¥4,663,024 |
| 11年目 | 4663023.62 | 105% | ¥4,896,175 |
| 12年目 | 4896174.8 | 105% | ¥5,140,984 |
| 13年目 | 5140983.54 | 105% | ¥5,398,033 |
| 14年目 | 5398032.71 | 105% | ¥5,667,934 |
| 15年目 | 5667934.35 | 105% | ¥5,951,331 |
| 16年目 | 5951331.07 | 105% | ¥6,248,898 |
| 17年目 | 6248897.62 | 105% | ¥6,561,343 |
| 18年目 | 6561342.5 | 105% | ¥6,889,410 |
| 19年目 | 6889409.63 | 105% | ¥7,233,880 |
| 20年目 | 7233880.11 | 105% | ¥7,595,574 |
| 21年目 | 7595574.11 | 105% | ¥7,975,353 |
| 22年目 | 7975352.82 | 105% | ¥8,374,120 |
| 23年目 | 8374120.46 | 105% | ¥8,792,826 |
| 24年目 | 8792826.48 | 105% | ¥9,232,468 |
| 25年目 | 9232467.81 | 105% | ¥9,694,091 |
1,000万円には届かずというところですが、老後の退職金代わりにはなりますね。つまり今拠出をやめても60歳時点で上記の金額を受け取れる可能性があります。経費は無視しているもののMSCIコクサイの指数の場合、直近10年の年平均リターンは9.59%程度のようなので年平均7%以上でも十分に期待できると考えています。
次に25年後まで運用を続け、年平均5%、新規拠出毎年27.6万円、経費無視の場合、複利運用で以下のようになります。
| 1年目 | 2862692 | 105% | ¥3,281,827 |
| 2年目 | 3281826.6 | 105% | ¥3,721,918 |
| 3年目 | 3721917.93 | 105% | ¥4,184,014 |
| 4年目 | 4184013.83 | 105% | ¥4,669,215 |
| 5年目 | 4669214.52 | 105% | ¥5,178,675 |
| 6年目 | 5178675.24 | 105% | ¥5,713,609 |
| 7年目 | 5713609.01 | 105% | ¥6,275,289 |
| 8年目 | 6275289.46 | 105% | ¥6,865,054 |
| 9年目 | 6865053.93 | 105% | ¥7,484,307 |
| 10年目 | 7484306.63 | 105% | ¥8,134,522 |
| 11年目 | 8134521.96 | 105% | ¥8,817,248 |
| 12年目 | 8817248.05 | 105% | ¥9,534,110 |
| 13年目 | 9534110.46 | 105% | ¥10,286,816 |
| 14年目 | 10286816 | 105% | ¥11,077,157 |
| 15年目 | 11077156.8 | 105% | ¥11,907,015 |
| 16年目 | 11907014.6 | 105% | ¥12,778,365 |
| 17年目 | 12778365.3 | 105% | ¥13,693,284 |
| 18年目 | 13693283.6 | 105% | ¥14,653,948 |
| 19年目 | 14653947.8 | 105% | ¥15,662,645 |
| 20年目 | 15662645.2 | 105% | ¥16,721,777 |
| 21年目 | 16721777.4 | 105% | ¥17,833,866 |
| 22年目 | 17833866.3 | 105% | ¥19,001,560 |
| 23年目 | 19001559.6 | 105% | ¥20,227,638 |
| 24年目 | 20227637.6 | 105% | ¥21,515,019 |
| 25年目 | 21515019.5 | 105% | ¥22,866,770 |
十分足しになりますね。60歳時点ですがいわゆる老後2,000万円問題(何が2,000万円かはわかっていないですが)にも対処できます。私はFIRE後でも個人で何かしら負荷の低い事業を行なっていきたいと考えています。この間でもiDeCoの積立はできれば継続して行きたいと考えているので上記の額が60歳時点で期待できます。ちなみに年平均7%のリターンになった場合は、25年後は約3,300万円になります。十分ですね。兎に角、新NISAも大事ですが、iDeCoに入金して老後資金を蓄えつつ、節税によって還付されたお金で新NISAに投資すればよいと思います。年収が増えれば掛金所得控除の額も増えるので、これから投資を考えている20代であれば、まずは毎月iDeCoへの積立を継続しつつ、スキルアップや転職で年収を上げることにフルコミットするのが良いのではないでしょうか。もちろん新NISAも早々に枠を埋めれるのであればそれに越したことはありませんが。
再見!