7年後、4年後、2年後のFIREシミュレーション
Table of contents
FIREシミュレーション
たまに行いたくなるFIREシミュレーションです。今回はサイドFIREシミュレーターというツールを使わせていただきました。
| 条件1 | かなり無難にFIREパターン |
| FIRE達成予定日 | 2031 |
| 年齢 | 43 |
| シミュレーション期間 | 42 |
| 元金(万円) | 10000 |
| 毎月積立額(万円) | 0 |
| 実質リターン(%) | 3.5 |
| サイドFIRE開始後の年間支出(万円) | 480 |
| 毎月補助収入(万円) | 10 |
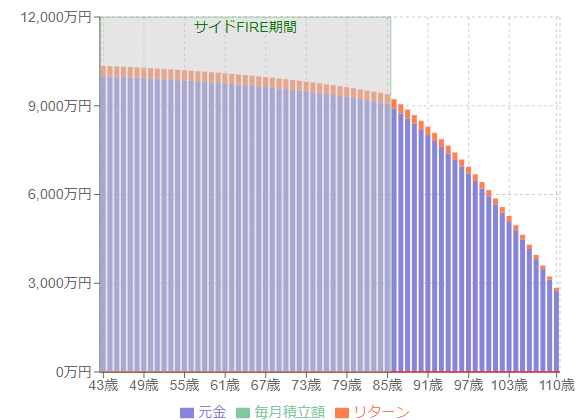
こちらは堅実にFIREを行った場合のシミュレーションとなります。資産は右肩下がりなものの、毎月40万円利用しても85歳時点で9,000万円以上の資産が残っているので十分です。ただしこちらは毎月10万円分の副収入があることが前提です。一定の安定収入源を確保しておくことは暴落時において精神の平穏を保つことができるため最近は必須だなと考えています。実質利回りは3.5%程度とかなり保守的でなので問題ないと考えます。一方でその分インフレ率は考慮していません。実際には実質利回りは3.5%を上回ると想定されるのでかなり現実的かなと考えます。
| 条件2-1 | さすがに40までにはFIREパターン |
| FIRE達成予定日 | 2028 |
| 年齢 | 40 |
| シミュレーション期間 | 45 |
| 元金(万円) | 7600 |
| 毎月積立額(万円) | 0 |
| 実質リターン(%) | 3.5 |
| サイドFIRE開始後の年間支出(万円) | 480 |
| 毎月補助収入(万円) | 10 |
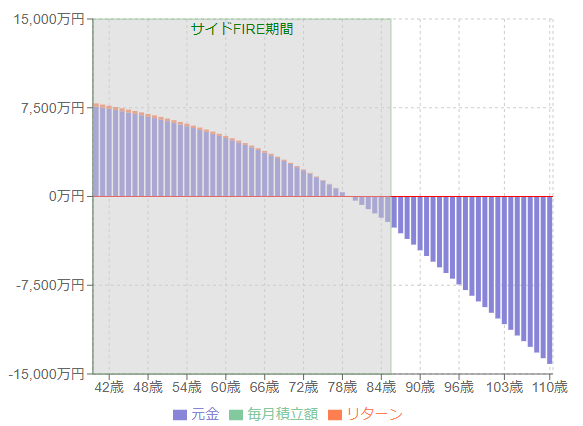
こちらは条件1に対して年齢と元金のみ変更したパターンとなります。この場合資産元金が7,600万円しかないため、80歳頃には破綻することになります。7,600万円という数字は以前、総資産の予想額を独自にシミュレーションしたものとなり個人的な目標額となります。これだと少し危険かなとわかります。
| 条件2-2 | さすがに40までにはFIREパターン |
| FIRE達成予定日 | 2028 |
| 年齢 | 40 |
| シミュレーション期間 | 45 |
| 元金(万円) | 8000 |
| 毎月積立額(万円) | 0 |
| 実質リターン(%) | 3.5 |
| サイドFIRE開始後の年間支出(万円) | 456 |
| 毎月補助収入(万円) | 10 |
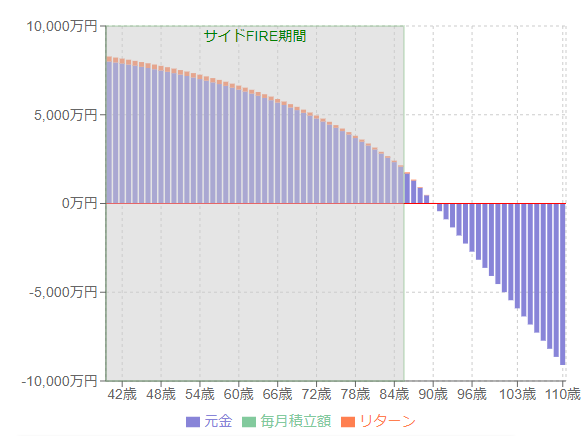
条件2-1に対して、元金を7,600万円→8,000万円、月々の支出を40万円→38万円に変更し、年間支出額を456万円にしてみました。こちらの場合、90歳頃に破綻はするものの、85歳時点で資産は2,000万円になります。十分ではないでしょうか。生活コストはもう少し下げれる可能性はありますが、少し余裕率を見ています。そのため再投資額は0円としていますが実際には再投資が行われ、キャッシュフローは更に改善されるのではと考えています。
| 条件3-1 | 2026年最短FIRE目標 |
| FIRE達成予定日 | 2026 |
| 年齢 | 38 |
| シミュレーション期間 | 47 |
| 元金(万円) | 6000 |
| 毎月積立額(万円) | 0 |
| 実質リターン(%) | 4 |
| サイドFIRE開始後の年間支出(万円) | 456 |
| 毎月補助収入(万円) | 15 |
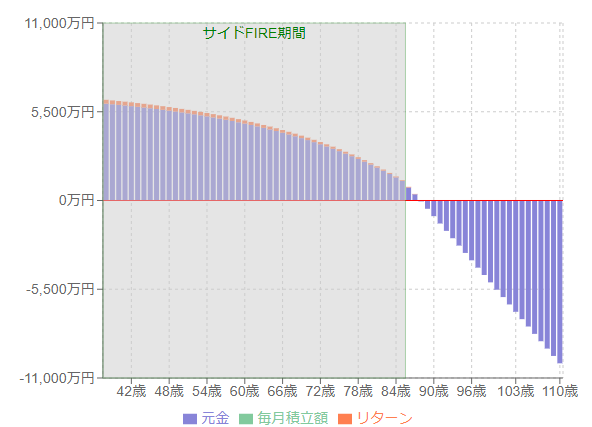
こちらは2年後にFIREを行った場合のシミュレーションです。この場合、実質リターンは4%、補助収入として毎月15万円とし、生活費は38万円としています。85歳時点で1,200万円となります。毎月15万円の収入を確保してもあまり余裕がないため、2年後に現実的にFIREするのであればもう少し元金が欲しいところです。
| 条件3-2 | 2026年FIRE目標 |
| FIRE達成予定日 | 2028 |
| 年齢 | 38 |
| シミュレーション期間 | 47 |
| 元金(万円) | 7500 |
| 毎月積立額(万円) | 0 |
| 実質リターン(%) | 4 |
| サイドFIRE開始後の年間支出(万円) | 456 |
| 毎月補助収入(万円) | 10 |
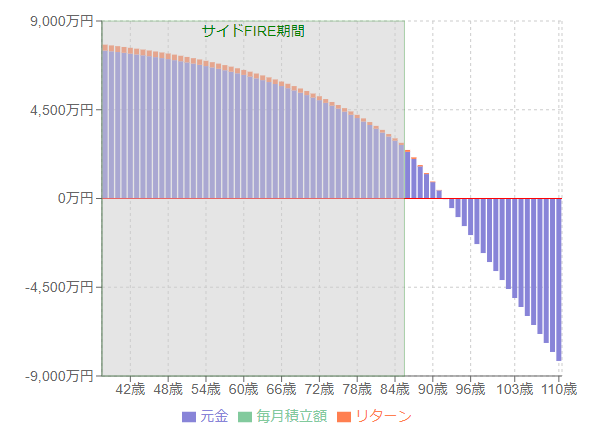
3-1に対して元金を7,500万円とし、補助収入を月に10万円に減額してみました。この場合、85歳時点の資産は2,700万円となります。かなり余裕ですね。毎月の補助収入を大幅にカットしましたが、元金が1,500万円上振れすることでかなり安定しました。このシミュレーション結果が私にとって現実的な数字であり、最短でFIREを狙える条件かなと考えます。
ブログタイトルのとおり、当初は最低でも1億円必要と考えていましたが最近はそこまで待てないという思いと、ある程度稼ぎながらFIREいわゆる、サイドFIREの方が幸福度が高いのではと考えるようになり、現実的に最短でいつFIREできるかを模索しています。上記のシミュレーション通り、株式市場が右肩上がりであることを信じ続けられるのであればオルカンの運用により、7,500万円ほどあれば現実的にFIREできるのではとわかります。
勿論、生活コストの見直しや補助収入を増やすことでFIRE生活を更に安定させることができます。今私にとってやらなければならないことは以下の2つです。
- 2026年には資産を7,500万円以上にする
- 副収入として月に10万円稼げる力を身に着ける
再見!