やっぱりまだまだ低金利?
少しずつ日本でも金利が上昇してきているというのを耳にします。ですが、住宅ローン等を利用していないので実感としては特にありません。
住信SBIネット銀行で定期預金を検討する
昔からメイン口座は住信SBIネット銀行を利用しています。当時は他の銀行口座よりも預け入れておいた時の金利が高く、また定期預金も任意のタイミングで設定できるため、毎月数万円単位で組んでいた記憶があります。定期預金をまとめてではなく、資金を分割して設定することにより急な出費で必要となった場合にも、一部の定期預金設定のみを解約すればよいのでおすすめです。
マイナス金利が長期間続いていたこともあり、ここ数年は定期預金を検討すらしていなかったです。しかし最近は一応日本でも徐々に利上げを行われているということもあるので久しぶりに金利を確認してみました。
以下は住信SBIネット銀行の定期預金金利の一覧となります。
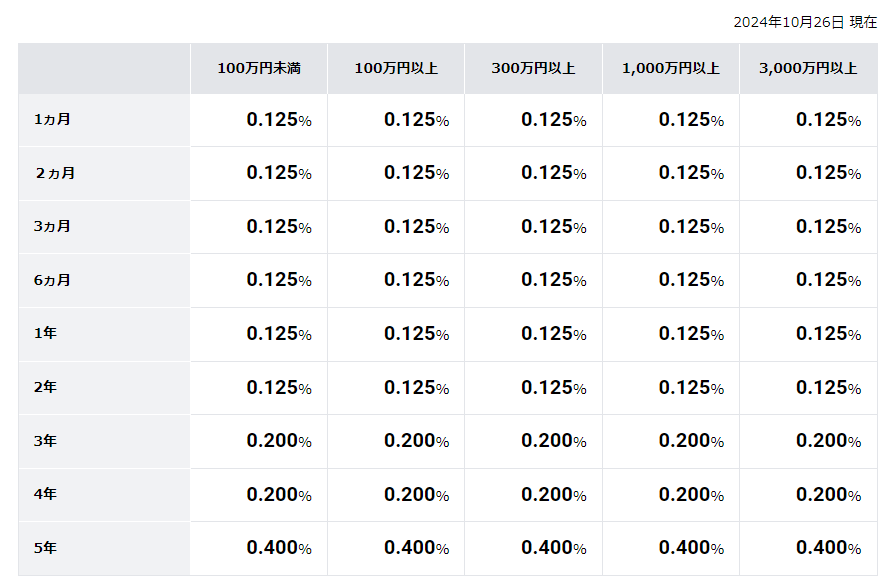
5年ほどになると0.4%とそれなりにはなりますが、100万円預けても年4,000円となります。放置するよりはマシかなという金額です。1ヵ月から2年の期間までは0.125%です。これも昔よりは改善されたのでしょうが、100万円預けても1年後に1,250円受け取れる計算となり、実際にはここに税金がかかるので約1,000円程度となります。
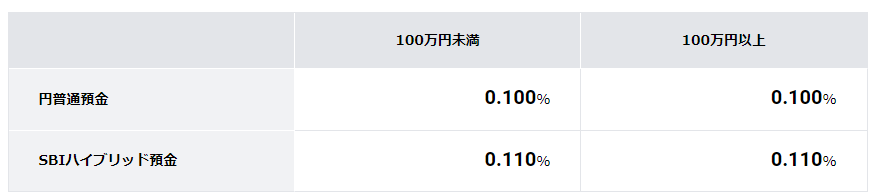
つまり、定期預金の上乗せ分は普通預金と比較すると、0.025%となり、先ほどの計算だと100万円で1年後には+250円、税引き後は約200円が加算されるのみとなります。いや、かなり渋いですね。。各銀行の金利推移を整理されているサイトがありました。非常に参考になりました。
住信SBIネット銀行 円 定期預金 金利推移表 2024/10/21
家計の余剰資金
我が家は各支出項目ごとに、事前に決めた毎月一定の予算を割り当て、余れば翌月に繰り越すようにしています。余った資金は住信SBIネット銀行の目的別口座を活用して仮想的に財布を分けそこにプールするようにしています。翌月の各予算をオーバーするとプールした資金から補填するようにしています。
しかし、赤字になるような予算割り当てをしないようにしており、基本的には毎月余らせるようにしているため、一定の金額が各目的別口座に貯まっていくようになっています。この余剰資金を放置しておくのが勿体無いなと思ったので定期預金で少しでも合理的な運用ができないか今回調べていました。
結果、現在は普通預金と金利はほぼ変わらないので定期預金の利用はせずこのまま普通預金で現金保有を継続しようと思います。ちなみに年末に一度は見直しを行い、余剰資金があまりにも増えている口座については投資資金に一部回すことで調整しています。また、支出額を振り返って確認し、翌年の予算を改めて決めるようにしています。
再見!