2025年目標資産額
2024年はかなり良い相場でした。2025年は調整相場となる可能性もありますが資産の目標額を定めておきたいと考えています。
目標入金額
これまでは夫婦共働きであり、生活費も適度に抑えられていたため収入に対する貯蓄率(入金率)はおおむね60%ほどをキープし続けていました。しかし2025年からは妻は丸一年、私は3ヵ月程度育児休暇を取得する予定であり、収入が激減します。資産運用に特化するのであれば、育児休暇を取得せず働く方が効率が良いとは思います。しかし、お金のために時間を犠牲にしてしまうのは本末転倒であると考え、また私自身も積極的に育児に参加したいという思いで決めました。
これにより、2025年の入金額は約400万円程度に減少する見込みと想定しています。各手当を含めた金額等正確に計算ができないため、実際は増減する可能性がありますが、概ね400万円程度になると考えています。
2025年の目標資産額
目標資産額ですが、現実的な純資産額とFIを出来るだけ早期に達成すべく、目標とすべき理想的な純資産額を算出しています。純資産額とは、証券担保ローンでの借入金分は負債となるため、これを除いた金額としています。前者は目標額分の入金を続け、資産全体が4.5%程度上昇した場合の金額を想定しています。後者は理想的な資産額を7,500万円に定め、各月で達成すべき資産額をマイルストーンとして整理してみました。
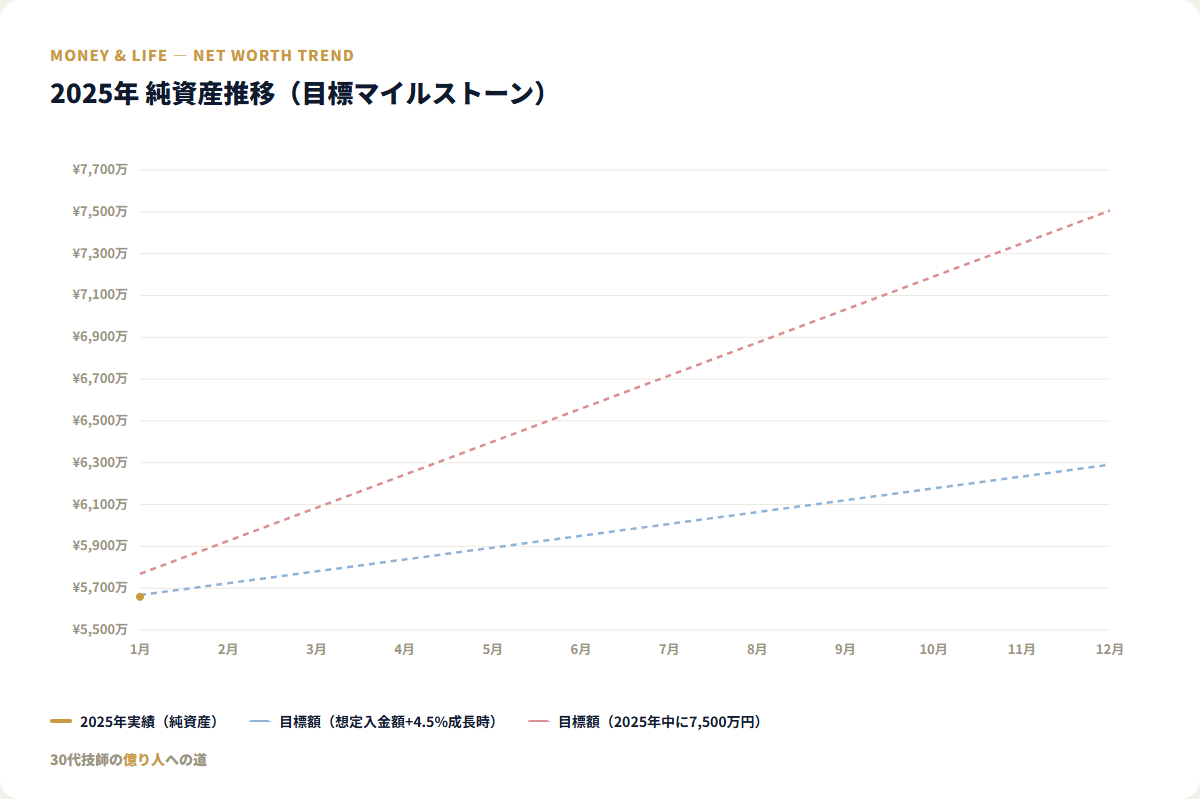
1月の実績は仮であり、本日時点の純資産額を入力しています。赤線が2025年中に7,500万円到達する際の各月の目標金額であり、青線が4.5%増加した際の資産額となります。現実的に今の状況で2025年中に7,500万円に到達するのはハードルが高いため、実際には実績が赤線と青線の間でおさまれば現実的な目標達成。赤線を超える=7,500万円を超えることとなった場合は、大幅達成の年となりFIにグッと近づきます。
7,500万円はインデックス投資だけではほぼ実現が不可能なペースになるため、これをどうやったら実現できるか試行錯誤を続ける年となりそうです。やはり投資収益だけでなく副業含めた収入の多角化が必須となります。
まぁ、一番は資産が減らないことが最優先ですが、守りの姿勢だけでは凡人で終わってしまうので、日々何かしらの行動が必要と痛感します。2025年も良い相場となることを願って頑張ります。
再見!