フラット35金利3.8%超えと住宅ローン減税論争|持ち家を選んだ本当の理由
ここ数日、Xのタイムラインが住宅ローンの話題で賑わっていました。フラット35の金利上昇、玉木代表の住宅ローン減税見直し発言、そして恒例の「持ち家vs賃貸」論争。自分なりにリプライで色々と発言したので、考えを一度整理してブログにまとめておきます。
フラット35の金利は3.8%を超えた、それでも「まだ低い」と思う理由
フラット35(融資率9割以下・1割自己資金・団信込み・35年固定)の最低金利(最多金利)は、現行制度が始まった2017年10月の1.36%から、2026年10月には3.83%まで上昇しました。特に直近は利上げの影響で上昇ペースが速く、ここ半年ほどで1%近く跳ね上がっています。
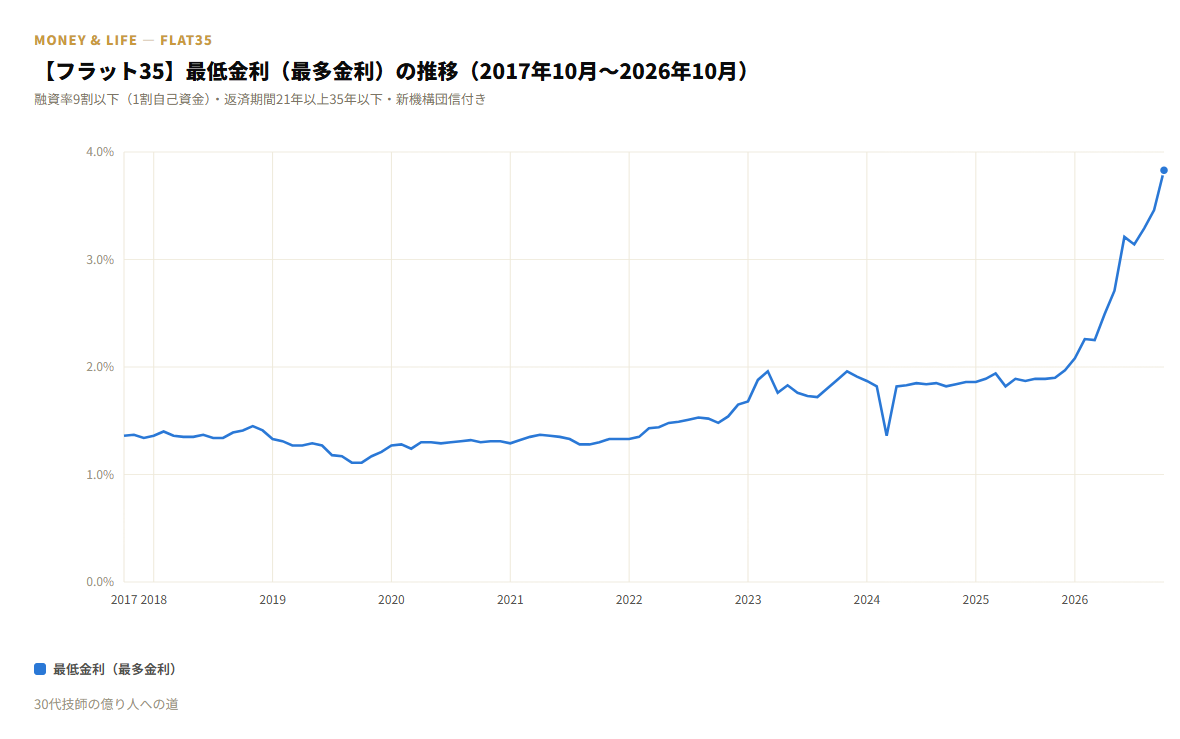
メガバンクの変動金利も1.2〜1.3%台まで上がってきており、「金利が上がった」という体感は多くの人にとって間違いなく事実だと思います。ただ、それでも自分は「まだまだ低金利ではないか」というスタンスです。住宅ローンの歴史を振り返れば、5%を超える金利が当たり前だった時代もありました。それと比べれば3%台は極端に高い金利とはいえないのかなと思います。固定で3%台の金利を「高い」と感じるのは、この10年ほどの超低金利が異常だっただけで、本来の金利水準に近づいているだけとも言えます。
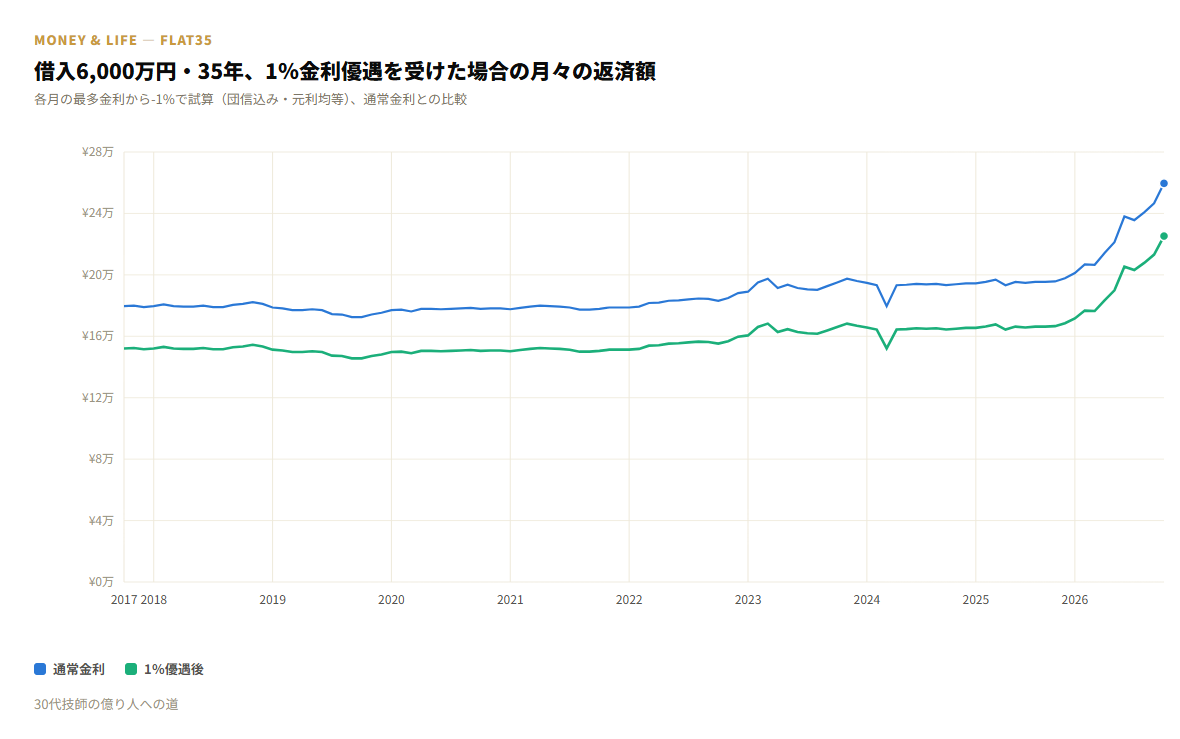
具体的な金額でも見てみます。元本6,000万円を35年・元利均等で借りた場合、2026年10月の最低金利3.83%なら月々の返済額は約25万9,581円です。現行制度が始まった2017年10月の金利1.36%で借りた場合は約17万9,624円だったので、同じ6,000万円でも月々8万円ほど差が出る計算になります。仮に金融機関の優遇を受けて金利が1%下がった場合(2.83%)は月々約22万5,255円となり、優遇の有無だけで月々3万4,000円ほどの差です。
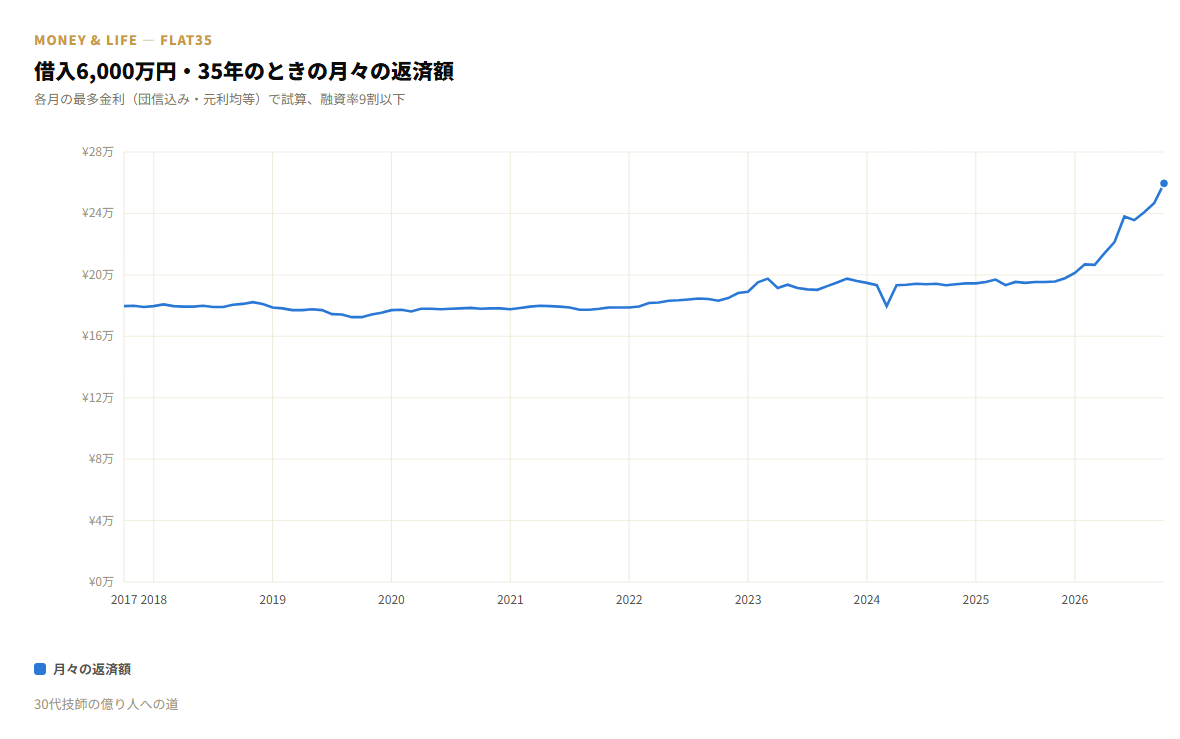
折れ線グラフだけだと具体的な金額までは読み取りにくいので、各年10月時点の金利をもとに試算した内訳を表にもまとめました。総返済額に占める利息の割合にも注目してください。
年 | 金利 | 月々の返済額 | 総返済額 | 総利息 | 元金:利息の割合 |
|---|---|---|---|---|---|
2017年10月 | 1.36% | 179,624円 | 75,441,984円 | 15,441,984円 | 79.5% : 20.5% |
2018年10月 | 1.41% | 181,077円 | 76,052,334円 | 16,052,334円 | 78.9% : 21.1% |
2019年10月 | 1.11% | 172,465円 | 72,435,169円 | 12,435,169円 | 82.8% : 17.2% |
2020年10月 | 1.30% | 177,889円 | 74,713,510円 | 14,713,510円 | 80.3% : 19.7% |
2021年10月 | 1.30% | 177,889円 | 74,713,510円 | 14,713,510円 | 80.3% : 19.7% |
2022年10月 | 1.48% | 183,123円 | 76,911,835円 | 16,911,835円 | 78.0% : 22.0% |
2023年10月 | 1.88% | 195,083円 | 81,934,688円 | 21,934,688円 | 73.2% : 26.8% |
2024年10月 | 1.82% | 193,260円 | 81,169,238円 | 21,169,238円 | 73.9% : 26.1% |
2025年10月 | 1.89% | 195,387円 | 82,062,673円 | 22,062,673円 | 73.1% : 26.9% |
2026年10月 | 3.83% | 259,581円 | 109,024,225円 | 49,024,225円 | 55.0% : 45.0% |
2017年時点では総返済額の8割が元金、利息は2割ほどでしたが、2026年10月の金利で借りると総返済額の45%が利息という計算になります。同じ6,000万円を借りているのに、支払う利息の総額は約15万円から約4,902万円へと3倍以上に膨らむ計算です。
これが1%の金利優遇を受けられた場合にどう変わるかも、同じ形でまとめておきます。
年 | 金利(-1%優遇後) | 月々の返済額 | 総返済額 | 総利息 | 元金:利息の割合 |
|---|---|---|---|---|---|
2017年10月 | 0.36% | 152,067円 | 63,868,347円 | 3,868,347円 | 93.9% : 6.1% |
2018年10月 | 0.41% | 153,377円 | 64,418,158円 | 4,418,158円 | 93.1% : 6.9% |
2019年10月 | 0.11% | 145,631円 | 61,165,161円 | 1,165,161円 | 98.1% : 1.9% |
2020年10月 | 0.30% | 150,506円 | 63,212,608円 | 3,212,608円 | 94.9% : 5.1% |
2021年10月 | 0.30% | 150,506円 | 63,212,608円 | 3,212,608円 | 94.9% : 5.1% |
2022年10月 | 0.48% | 155,221円 | 65,193,025円 | 5,193,025円 | 92.0% : 8.0% |
2023年10月 | 0.88% | 166,037円 | 69,735,396円 | 9,735,396円 | 86.0% : 14.0% |
2024年10月 | 0.82% | 164,385円 | 69,041,638円 | 9,041,638円 | 86.9% : 13.1% |
2025年10月 | 0.89% | 166,313円 | 69,851,447円 | 9,851,447円 | 85.9% : 14.1% |
2026年10月 | 2.83% | 225,255円 | 94,607,288円 | 34,607,288円 | 63.4% : 36.6% |
1%の優遇があるだけで、2026年10月時点でも総利息は約3,460万円まで圧縮され、元金の比率は63.4%まで戻ります。同じ6,000万円でも金利1%の差が総額で1,400万円以上の利息差につながる、というのが実感として一番伝わる比較かもしれません。
玉木代表の「利子補給」提案、賛成できない理由
国民民主党の玉木代表が、住宅ローン減税の控除率を現行の0.7%から元の1%に戻すことを提唱しています。2022年に1%から0.7%に引き下げられた経緯を思い出すと、当時は低金利すぎて「支払う利息より控除額の方が大きい」という逆ざやが問題視されたことが理由でした。金利が3%台まで上がった今、その前提が崩れているので、控除率を1%に戻すこと自体には特に異論はありません。
問題だと思っているのはその先です。玉木代表が検討しているのは、金利上昇に応じて控除(補助)を引き上げる「利子補給」的な仕組みです。これには賛成できません。そもそも金利を上げているのは、住宅価格の過熱を抑えるためのはずです。借りる側の負担を増やすことで需要を抑制し、価格に下落圧力をかける。これが利上げの本来の趣旨です。そこに税金で補助を上乗せして負担を相殺してしまったら、金利政策の効き目そのものを政府が自ら打ち消すことになってしまいます。低金利の恩恵は受けておいて、金利が上がったら税金で補填というのは、さすがに都合が良すぎると感じます。そもそも住宅ローンは自分の判断でリスクを取って組む金融商品なので、減税という制度自体が本当に必要なのか、という根本的な疑問も正直あります。
「今の世代は大変」論への違和感
この話をすると必ず出てくるのが「今の価格で買う世代は大変、昔は良かった」という世代間格差の話です。気持ちはわかるのですが、この議論はやや本末転倒だと思っています。今の世代の初任給や賃金水準は、以前と比べて大きく上がっています。賃金が上がれば、それに応じて住宅価格が上がるのは何らおかしいことではありません。「住宅価格だけ」を切り取って過去と比較するのではなく、賃金と価格のバランスで見る必要があるはずです。
また、世代間格差はいつの時代も生じます。年金問題なんかもそうですね。ただ、今の方が物質的にも文化的にも豊かな社会になっていると実感していますので今の世代を生きている方がなんだかんだすべての恩恵を受けているような気もします。
賃貸派との噛み合わない議論
Xでは恒例と言っていいほど、持ち家か賃貸かの議論が盛り上がります。今回も「持ち家にメリットなんて何一つない」という主張をする方がいて、リプライでしばらくやり取りしていました。
自分は最初から賃貸を否定したことは一度もありません。賃貸が合う人もいれば、自分には持ち家の方が合っているというだけの話です。ただ相手は「金銭的にも人生トータルでも賃貸の方が得」という主張を崩さず、こちらが挙げる非金銭的なメリットには取り合ってもらえませんでした。老後に収入が減っても家賃を払い続けられるか、高齢になって物件の審査に通るか、建て替えなどで転居が必要になったとき同じ学区・同じ家賃で見つかるか、差額をNISAで運用していて必要なタイミングで暴落していたら、といった「たられば」のリスクを挙げても、都合の良い前提だけを並べて賃貸が有利だと結論づける。片方の条件だけ並べればどちらにでも有利に見せられるので、正直なところ議論として噛み合いませんでした。そして最後は勝手に「持ち家派 vs 賃貸派」の対立構造として話をまとめられてしまったのですが、そもそも自分はそんな対立軸で話したつもりはなく、ポジショントークが先に立っている印象を受けました。
自分も昔は賃貸派だった
実のところ、自分も以前は賃貸派でした。理由は単純で、転居のしやすさと、金銭的な計画が立てやすいからです。若くてお金に余裕がないうちは、身軽さと予測可能性を優先するのは合理的だったと思います。
考え方が変わったのは、ある程度の収入と資産を持ち、家族ができてからです。今の自分にとって、住宅購入の金銭的な損得の優先順位はかなり低くなりました。それより重視しているのは学区、住み心地、地域の治安といった要素です。加えて自分が住んでいる地域特有の事情もあります。マンションが建てられない地域で、ファミリー向けの賃貸アパートの供給も少ない。そのため戸建て賃貸の需要が他地域より高く、相場も強気です。実際、築20年ほどの戸建てでも家賃は持ち家を買うより1.5倍以上することも珍しくありません。子供が学校に通い始めると、そうそう気軽に引っ越すこともできなくなります。こうした地域固有の事情も込みで考えると、自分にとっては持ち家の方が合理的でした。
得だから買ったわけではない
繰り返しになりますが、自分は「金銭的に得だから」持ち家を買ったわけではありません。効用が高いと感じたから買った、というのが一番近い表現です。家や外構を自由に設計し、その空間で家族との思い出を作れること自体に価値を感じています。
また、今の家に一生住むつもりもありません。今の目標は資産を増やして、50代のうちに妻と二人の「終の棲家」を建てることです。今の家はそこに至るまでの過程の一つという位置づけで考えています。
賃貸派が多いのは「資産形成の途中」だからだと思う
最後に自分なりの仮説を書いておきます。資金にある程度余裕がない層、もしくは純資産3,000万円前後までの資産形成の初動期にいる層ほど、賃貸派が多い傾向があるのではないかと感じています。この段階ではどうしても資金効率を極端に重視せざるを得ず、住宅購入による資金拘束を避けたくなるのは自然なことです。
一方で、収入や資産がある程度大きい層、あるいは郊外で持ち家文化が根強い層は、自分が本当に欲しい住まいを素直に購入する人が多いように思います。家族の有無や教育方針も影響するでしょう。結局のところ、お金に余裕があれば誰だって自分が求める住まいを選びたいはずです。賃貸はあくまで「借り物」であり、今市場に供給されている選択肢の中から選ぶしかありません。持ち家か賃貸かという議論は、損得の問題である以上に、今どのフェーズの資産形成にいるかによって見える景色が変わるものなのだと思います。
金利上昇に嘆いて政府に援助を求めるのではなく、金利上昇を上手く使って資産形成に励みましょう。現在、米国長期国債は5.5%のほどの利回りになります。昔読んだ米国債投資の本では米国長期債を購入して今でいうFIREを達成した人がいましたが、当時私がこの本に出合った時の米国債金利は1%から精々2%ぐらいでした。そんなときにこの手法は使えず、時代の差に悔しい思いをしましたが今ならこういった投資ができでます。日本の国債金利も今後まだまだ上がるでしょう。
金利が上がった今だからこそ、自分の住宅ローンの条件が今の相場に対して本当に有利なのか、一度見直してみる価値はあると思います。
広告
住宅ローンを無料で一括比較できる「モゲチェック」。全国約30の主要銀行から、あなたに合った借り換え先を最短3分の診断でチェックできます。
対象は借り換えのみで、新規借入(住宅購入時)の比較には使えない点だけ注意してください。

本記事は筆者個人の見解であり、特定の政策・金融商品を否定または推奨するものではありません。フラット35の金利データは住宅金融支援機構公式資料に基づき筆者が集計したものです。